第76篇:2026 年三季度工作汇报
- 2026-11-14 05:30:38
买保险&卖保险,加👉🏻 Bxgjfengyi
坐标广州,服务全国
保险5年,服务客户500+
公司讲师,连续MDRT
上市公司培训咨询转型,终身扎根保险行业
专注保障|养老|储蓄|财富传承|教育金规划
亲爱的客户朋友们:
大家好!
明亚三季度结束,又来给大家汇报工作啦!
汇报主要分三部分:
①分享保险信息差
②保险新知
③我的工作情况
①信息差----【个人养老金 & 养老金】
2026年年底税务筹划又要开始啦。可以节税的保险:个人养老金+税优健康险,建议大家配置起来,两个叠加一起可以节税,又可以存钱。
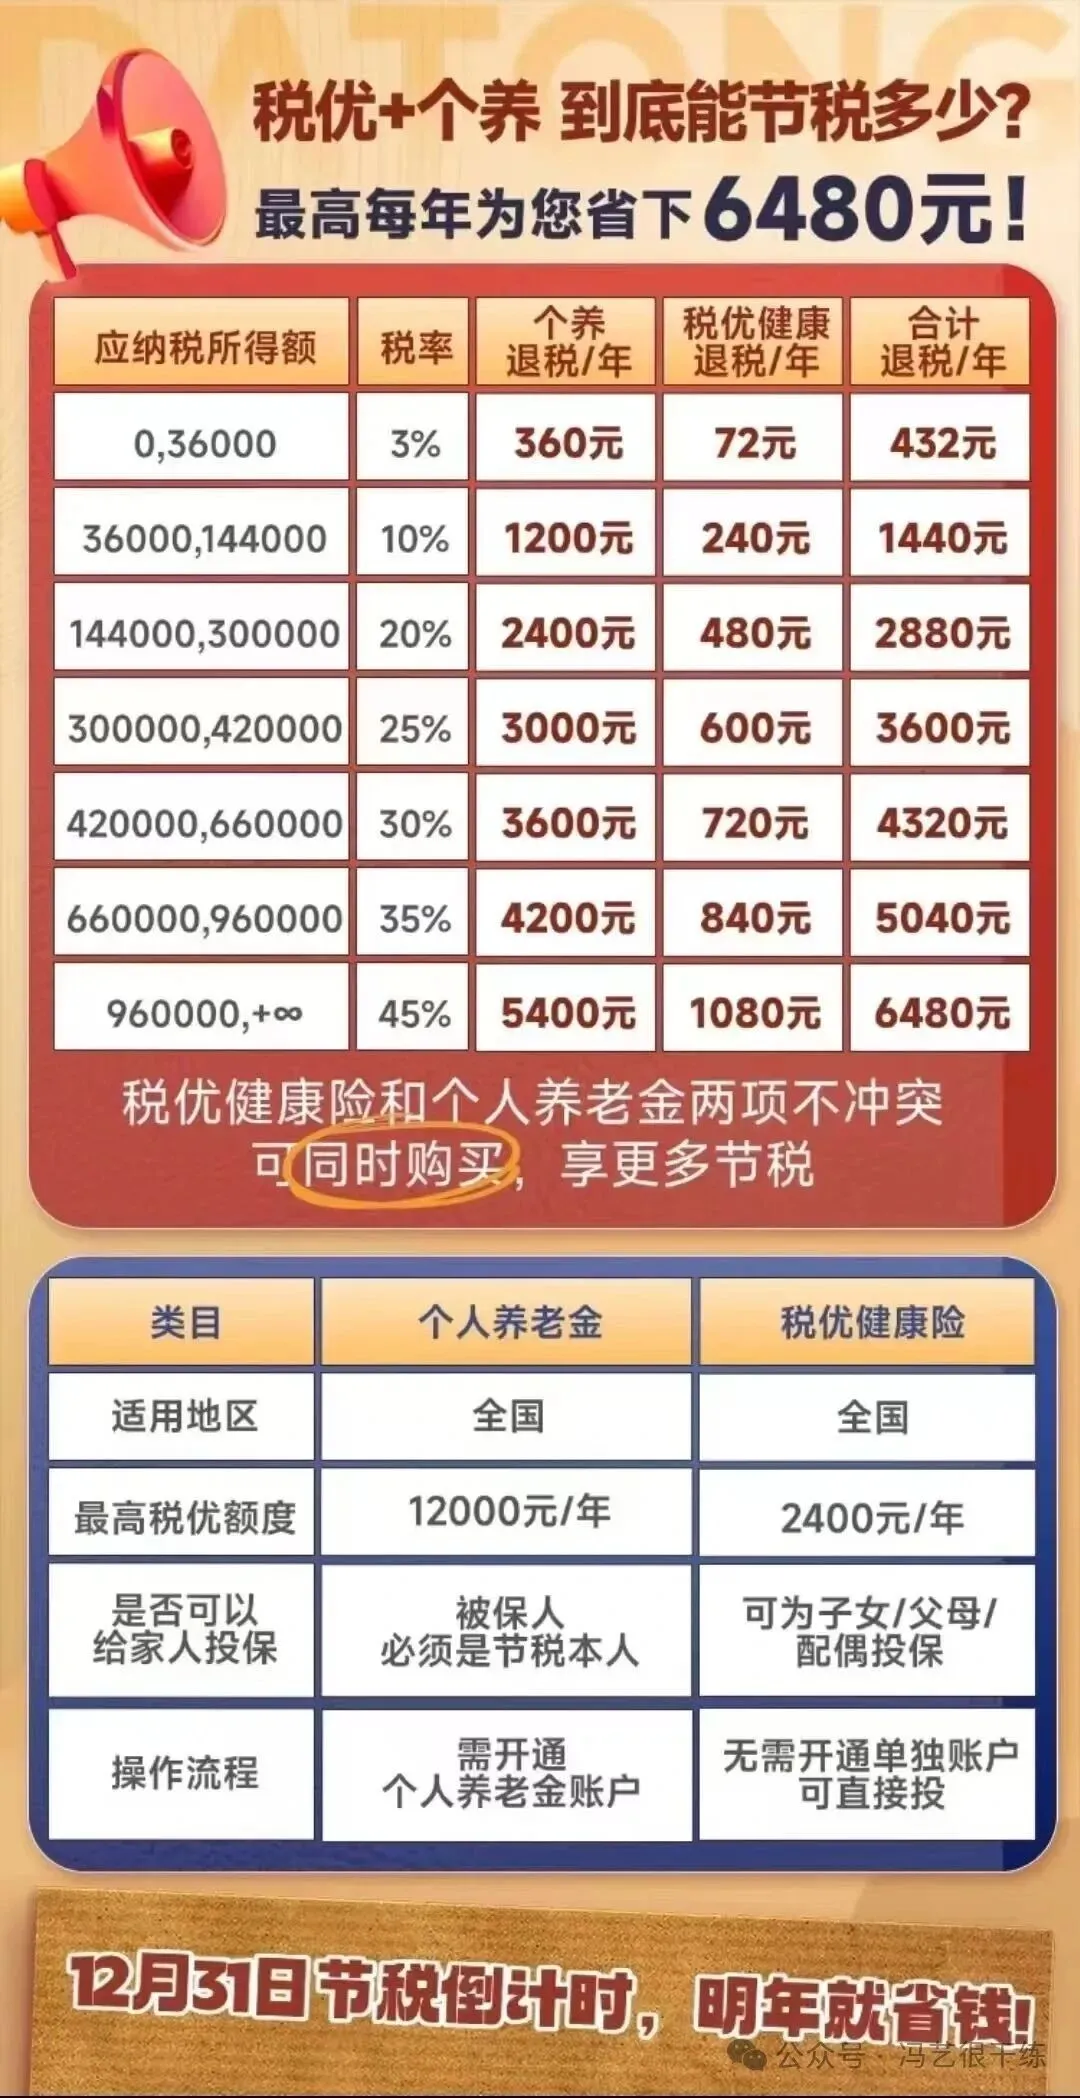
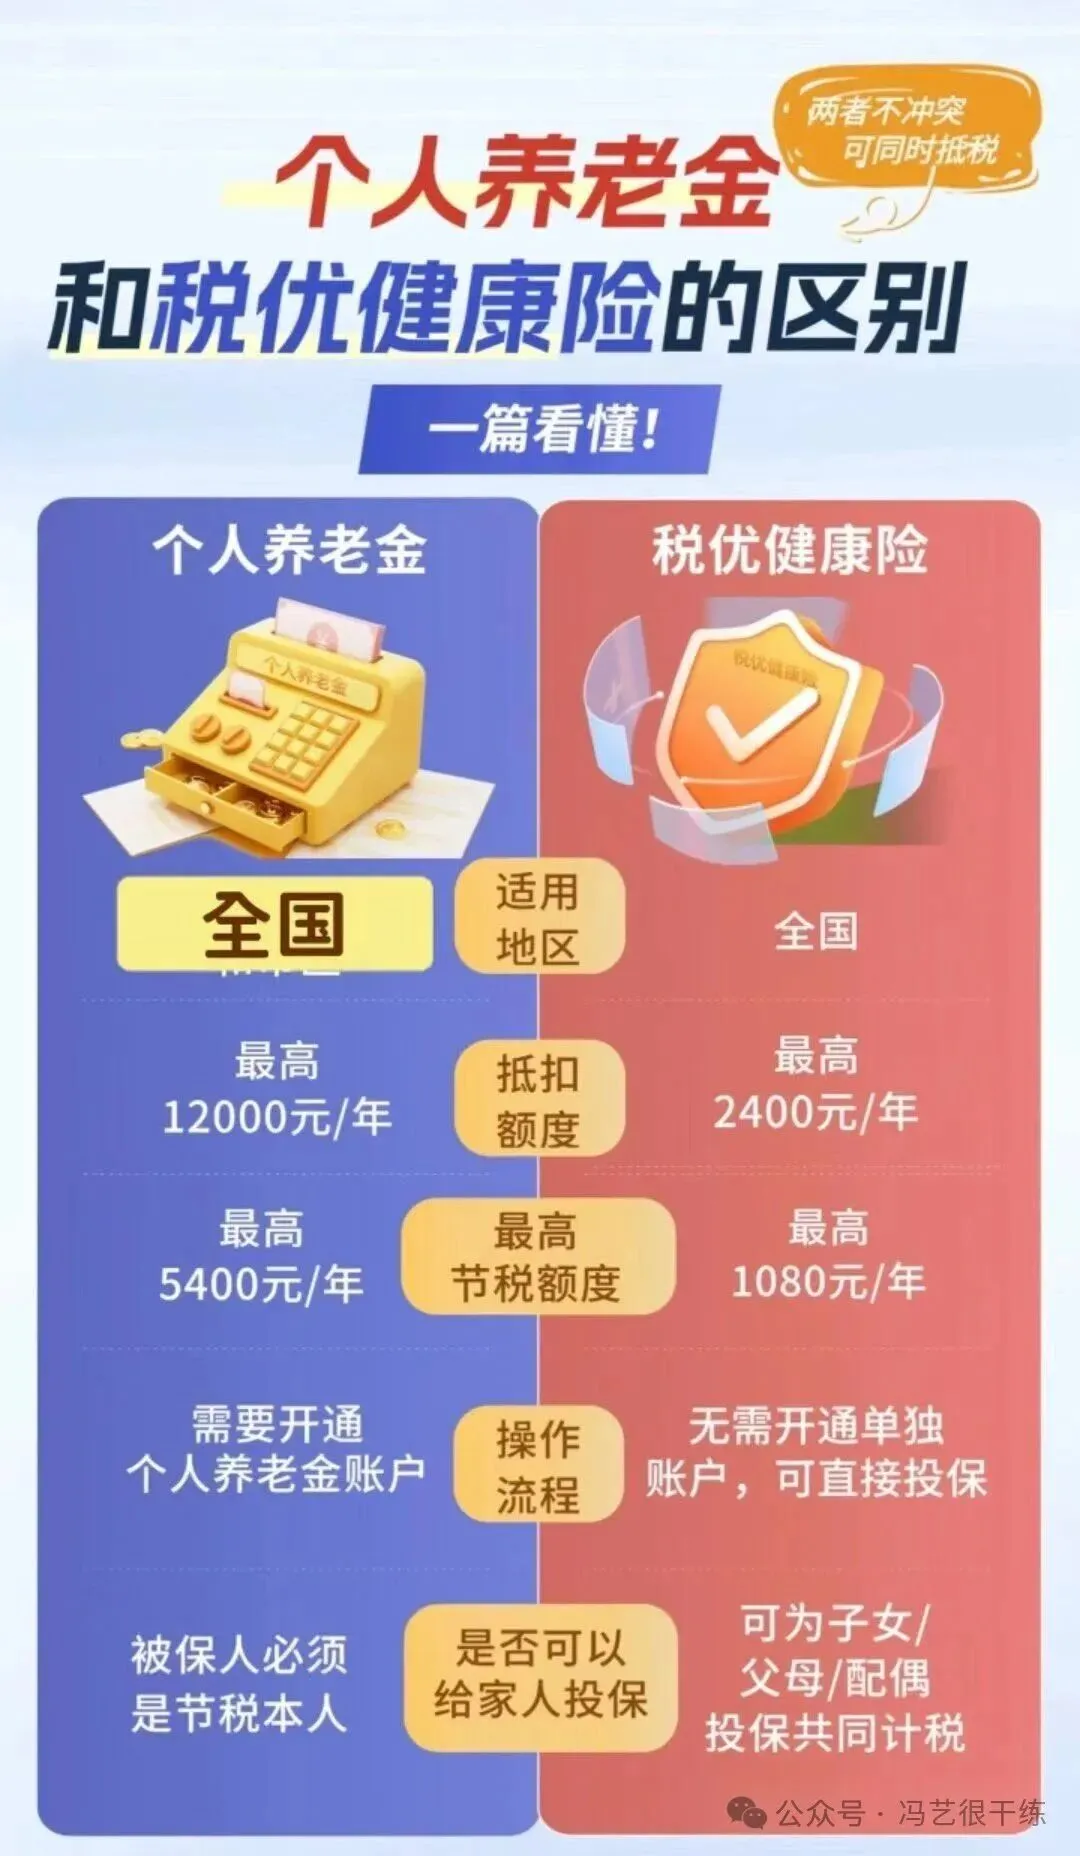
能省多少钱?
下面是35岁女性为例,
总投入18万,总收益:34.8万(含分红)
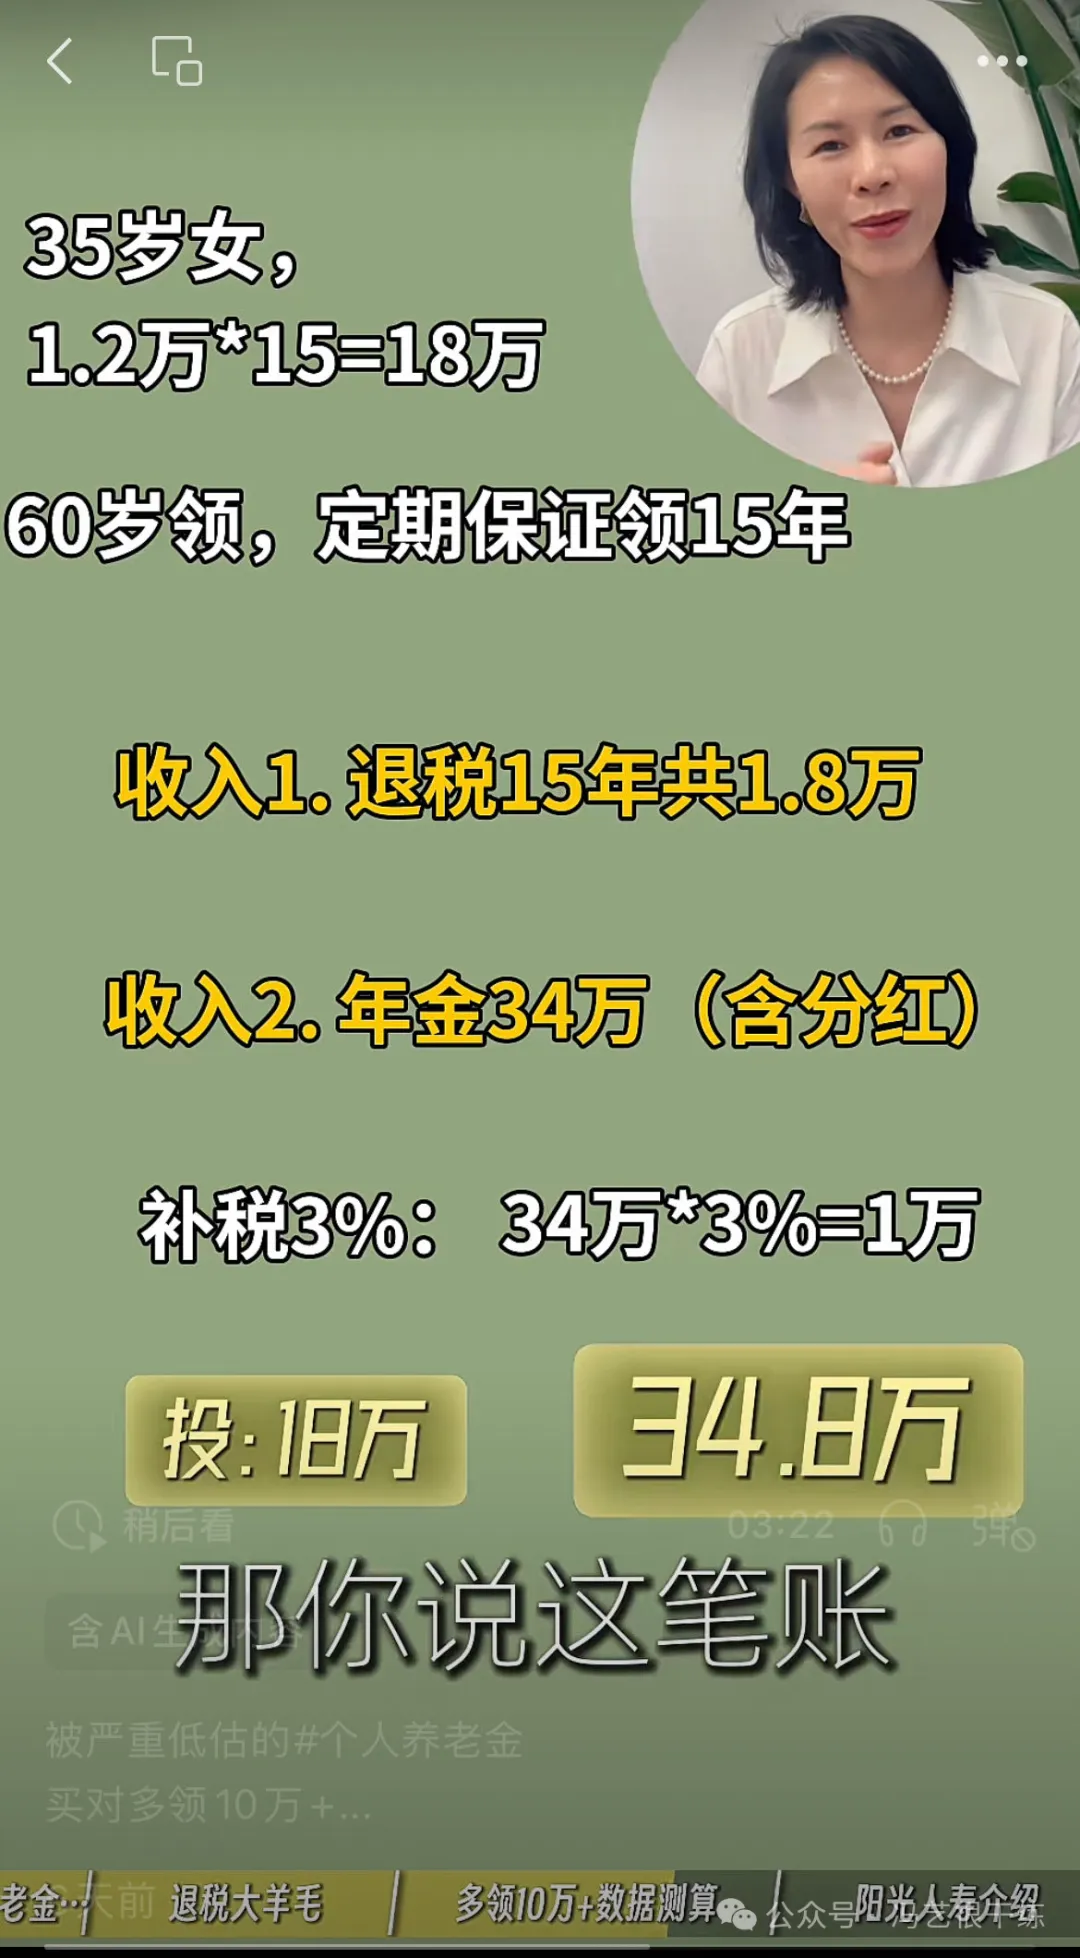
具体详情,可以看这个视频👇,一对一测算,可以私信我~
二季度,参加了不少培训,和大家分享一些收获:
1⃣️遗产税
这个说了很多年,遗产税不是不想收,是短期内两个现实问题卡住了。
第一点,是老百姓的情感接受度。
现在手里攒下资产、留下房产存款的,
大多是五六十年代这一辈长辈。
他们年轻时收入不高,踏踏实实吃苦奋斗一辈子
好不容易等到日子变好。
如果这个时候推出遗产税,
从情感上来说,大家很难接受。
政策制定,也不会做伤害大众感情的安排。
第二点,也是最关键的:查不全资产,根本收不了。
遗产无非两大类:不动产 + 金融资产。
先说不动产,不动产信息没有完全对继承人开放。
目前只有特定机关,走专门审批流程,才能够查询
普通人没办法一键查到全部房产。
再说说存款、股票、理财这些金融资产:
大家听过的「个人身后资产一站式查询」,
目前只在浙江、青岛试点查询,
不是全国所有城市都能一键查全部账户。
现在亲人一旦离世,继承人想找齐
所有银行卡、证券账户,非常麻烦,
到处跑材料、开证明,耗几个月甚至更久都是常态。
资产都没办法完整核实,
遗产税就缺少落地的基础条件。
但是现在短期落地难,不代表二三十年后不会有。
等到咱们80后慢慢变老,
不动产、金融账户全部打通联网,
到那个时候,遗产税的可执行性,就完全不一样了。
如果说遗产税是有钱人考虑的问题,
那有一件事,咱老百姓人人都要重视。
那就是趁人还在、头脑清楚的时候,
梳理清楚自己全部的资产:
银行卡、股票、基金、保单、房产,
提前做好清单和安排。
不然等以后变成遗产,
家人根本不知道你哪里有钱,
要花大量时间、精力去一个个查找、确权、继承。
不管留下多少资产,咱至少给家人留下省心安心。
遗产税,短期不用恐慌;
但资产传承的前置安排,宜早不宜迟。
2⃣️杠杆寿
如果想要规避遗产税,杠杆寿是一个非常好的工具。
杠杆寿,放大资产,
既能增值,又有保障,还能对接信托。
信托,又是一个更高阶的工具。
如果想要实现以下功能的,建议用信托这个工具:
1、受益人更广,甚至包括未出生的人;
2、给付方式更灵活
3、隔离婚姻风险
4、资产保值
5、资产保密
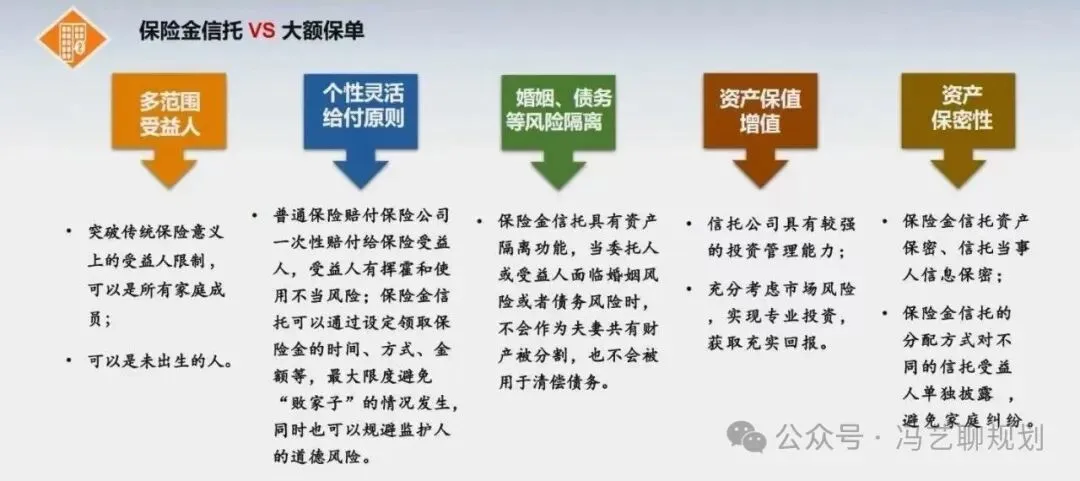
大家如果想要探讨更多,私下微信我。
③【我的工作情况】
- #自媒体深耕
完成11篇公众号,12篇小绿书,10篇视频号
- #理赔服务
三季度客户在我这边买的保险理赔比较少,但是我协助了一位客户的非明亚保单的理赔。给大家的建议: 1⃣️体检:大家过了35岁,体检项目里面记得加一项胸部CT。 现在肺结节高发,如果之前没有体检过这一项的,记得先买个医疗险和重疾险,买完过了90天/180天等待期再去体检。 2⃣️多次赔的重疾、癌症二次赔付责任很重要。只有理赔了才会知道保险有多重要,但是理赔完,自己一样会担心,万一癌症转移呢? 万一再来一次呢?后面打补丁,不如提前做预防。 - 3⃣️老人的意外险 &医疗
- 上周一位客户说爸爸压断手指,住院接手指,只有医疗险,没有意外险,后面赶紧都补上。老人家的意外险、医疗险建议都要有~
您的专属保险顾问
冯艺
2026年11月9日
第44篇:1.2万人养老金优选——阳光人寿鑫享益两全分红险深度解析
第47篇:1.2万人养老金优选——中意人寿悠然金生两全分红险深度解析
#储蓄+医疗金
 微信扫一扫 · 添加人工客服
 QQ扫一扫 · 添加人工客服