《国务院关于金融工作情况的报告》:1年罚了4469家次:国务院的金融作业,其实是三张表
- 2026-11-14 00:23:24
11月3日上午,人民大会堂。潘功胜替国务院念了一份报告。这类报告一年只有一次,念完就进档案,通常没人给你划重点。
把银行财报拆成你听得懂的大白话。
13年银行财务老兵· CPA · CMA ·高会 · 税务师
格主|夏虫语冰
—— 每周二 · 五 · 日 ——
◆ 先说结论
① 这份报告全名是《国务院关于金融工作情况的报告》,11月3日提请十四届全国人大常委会第二十五次会议审议,讲的是2025年10月以来这一年的金融工作。它是年度述职,不是新政策:没有文号,没有施行日,也不会直接改你我的合同。
② 报告里最扎眼的一个数,是4469家次。这个数怎么读,第三节说。
③ 我的建议是倒着读。先翻到“下一步工作考虑”,看它列了哪几部法,再回头看成绩。老会计看财报也这样,先看附注,再看利润。
◆ ◆ ◆ ◆ ◆
01 先说清这是什么文件
全国人大常委会每年都要听国务院汇报金融工作,2022年以来,这是第五次。谁来作报告,由国务院委托;这次是央行行长。
说白了,就是管家向业主委员会交账:一年花了多少钱、办了什么事、哪里有窟窿、明年怎么补。
这种文本有个特点,不负责喊口号,负责留痕。所以读起来像流水账,一段一段,全是“做了什么”。
流水账里有金子,得会挑。不过这份报告里,真正可能影响你合同的,不是那些数,而是一串法律的名字。
02 成绩单:钱便宜了,银行还稳
三个数。
第一个,社会融资规模(全社会从金融体系里借到的钱的总账),2025年10月到2026年9月新增33万亿元。到9月末,账上这笔钱比一年前多了7.1%,市面上的钱(M2)多了7.2%。
第二个,2026年9月,新发放企业贷款加权平均利率(按金额加权算出来的平均价)是2.96%,新发放个人房贷利率是3.05%。按央行三季度货币政策执行报告的说法,2.96%意味着企业贷款利率首次跌破3%。
第三个,2026年9月末,商业银行资本充足率(银行自己的本钱占风险资产的比例)是15.4%,不良贷款率(放出去的贷款里收不回来的比例)是1.5%。
前两个数说的是借钱便宜了,第三个数说的是银行自己没虚。三件事放在一起,才是普通人能感觉到的那句话:利息是低了,但柜台还在,钱也取得出来。
03 罚单:4469家次怎么读
报告原文:2025年10月以来,中国人民银行处罚被监管机构874家次、责任人员578人次;金融监管总局处罚银行保险机构4469家次;证监会处罚责任主体1304人(家)次;外汇局查处外汇违法违规案件1058起。
4469除以365,平均一天12家次。注意,是“家次”,不是“家”。同一家银行一年被罚两次,就算两家次。
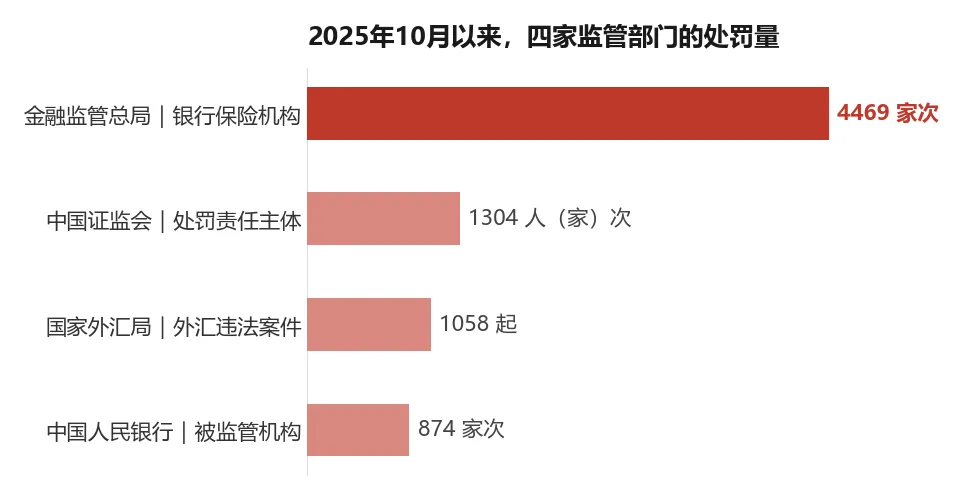
四家监管部门一年罚单;家次、人次、起数口径不同,已分别标注。折算:4469÷365≈12家次/天
监管这一年重点盯着两类乱象,报告说得很直白:价格战、违规返佣。翻成人话,一类是抢存款、抢贷款时打价格战,另一类是卖产品时把手续费返给渠道。
我在柜台后面待过,知道返佣在系统里是什么样:一笔手续费从A科目挪到B科目,客户看不见,考核看得见。最后买单的,还是储户和借款人。价格战打出来的高息撑不住,服务就可能缩水;返出去的钱,则从产品收益里扣。
一张罚单落到机构头上,内部流程我见过:认罚、追责、改流程,然后进整改台账。你要是在银行干过,大概也被那本台账折磨过。
报告里还有一句很短:依法对众邦银行实施接管。一句话,一个案子。写进报告,不是说出了事,而是说这个案子按规矩办了,没往外溢。
04 施工图:五部法,各走各的路
“下一步”部分的第二条,最后一句是“推进金融重点领域立法修法工作”。往前翻,成绩部分把进度写得明明白白。
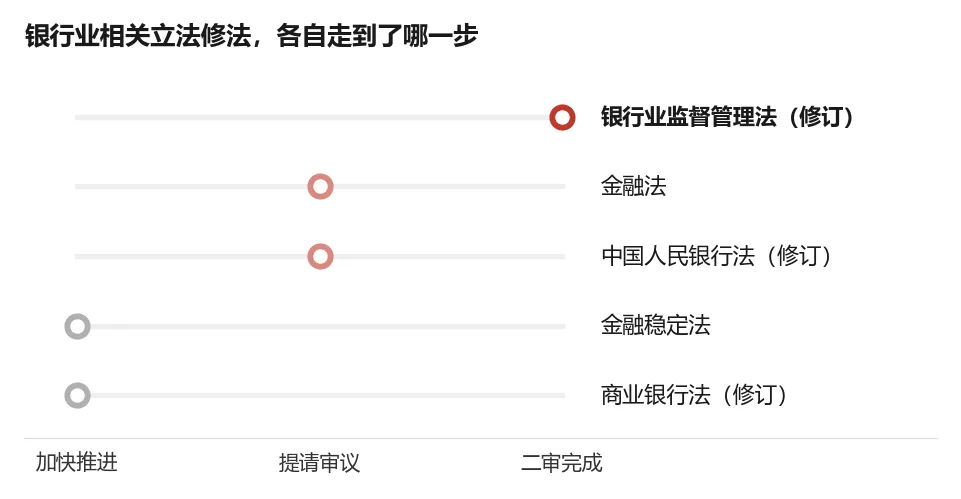
五部法,三个台阶:金融法和人民银行法已“提请审议”,银行业监督管理法已过二审。资料来源:报告原文
金融法草案、中国人民银行法修订草案,已提请全国人大常委会审议;银行业监督管理法修订草案,完成第二次审议;金融稳定法、商业银行法,正在加快制定、修订。
二审,就是法律草案在人大常委会进行的第二次审议。一部法律一般要经过三读,走到二审,条文骨架已经定型,剩下的主要是措辞和细节。
换句话说,银行监管的游戏规则正在换新版。
金融法是这个领域的第一部基本法。以前银行业的事,散在商业银行法、银行业监督管理法和一堆部门规章里;基本法立起来,等于给整个金融体系定下一部总章程。
对银行从业者来说,这意味着明年要重新学的东西不少。对普通人来说,以后跟银行讲理,依据的条文也会变。
05 把话说准:这是交账,不是发令
有三个地方容易读错。
一、“继续实施好适度宽松的货币政策”,“继续”两个字是重点。这是延续,不是新发令,别读成要降息了。
二、“支持中央汇金公司发挥类平准基金作用”(股市跌狠了出手买的那只国家队钱袋)。这是对既有机制的再次确认,不是新设一只基金。
三、“实施好居民购房贷款贴息政策”。政策9月底已经落地,报告说的是实施好,不是要出台。
◆ ◆ ◆ ◆ ◆
一份述职报告的价值,在于它承认了什么、承诺了什么,不在于用了哪个形容词。把它当利好利空清单去炒,大概率会失望;把它当未来一年的规则预告去读,收获会大得多。
倒着读那份报告,我记住的不是2.96%,是“二审”两个字。
利率会变,一年调几次;规则变得慢,但变得狠。它决定银行能做什么、不能做什么,也决定你手里的钱会被怎样对待。
4469家次罚单,是过去一年的账。五部法,是未来几年的账。两份账,记在同一张纸上。
—— 全文完 ——
格 主
下一篇唠什么
五部法,你先拆哪部
评论区点名,票数最高的那部,下期细拆
每周二 · 五 · 日,持续唠
关注,不错过下一篇
 微信扫一扫 · 添加人工客服
 QQ扫一扫 · 添加人工客服