新加坡年长员工就业劳资政工作小组发布报告
- 2026-11-14 08:02:57
01
PART
这几天,新加坡把退休往后挪了一格
THE NEWS
10月26日,新加坡年长员工就业劳资政工作小组发布报告,政府全盘接受了六项建议。
核心是两条:
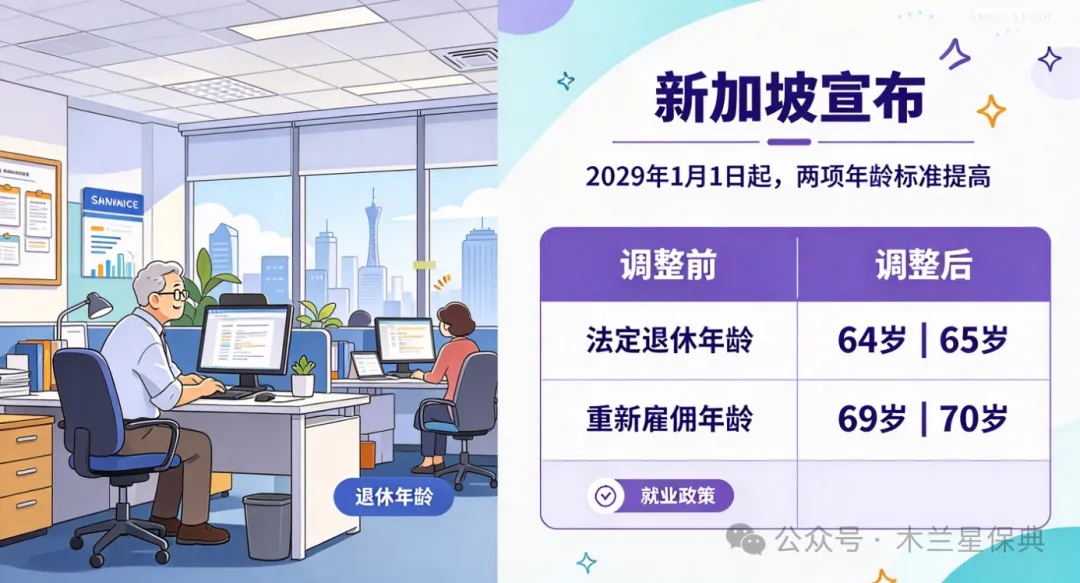
2029年1月1日起,法定退休年龄从64岁提到65岁,重新雇佣年龄从69岁提到70岁。
比原定的2030年,提前了一年。
在这之前的一步已经走完了——2026年7月1日起,新加坡的法定退休年龄刚从63岁提到64岁,重新雇佣年龄从68岁提到69岁。
所以严格说,这不是“突然宣布延迟退休”,而是把原本排到2030年的那一格,提前挪到了2029年。
但真正值得说的,不是那个数字,是它背后那六项配套。因为延迟退休这四个字,单拿出来是没人爱听的;能不能推得动,全看配套。
02
PART
先分清两个数字,很多人读混了
TWO HANDS
新闻一出来,最多人问的是:“所以新加坡人必须干到70岁?”
不是。
这两个年龄,管的根本不是一回事:
| 65岁 | 70岁 | |
| 不是强制你退 | 不是强制你干 |
看懂这张表就明白:这两个数字都是给雇主设的线,不是给个人下的命令。
你想65岁退,可以。你想干到70岁,只要身体允许、表现合格,企业不能一句“你到年龄了”就把门关上。
腾讯新闻那篇报道里有个细节我印象很深:组屋楼下咖啡店的收银台后,一位头发花白的阿姨把半日班排班表折好塞进围裙口袋。她说,过了退休年龄还干,税少一点,收入多一点,下午还能去接孙子。
这句话,比“多干一年”四个字,更接近政策原本的样子。
03
PART
六项配套里,藏着真正的诚意
THE PACKAGE
只调年龄不配套,是把矛盾从社保账本转移到就业市场。新加坡这次被讨论得多,恰恰是因为它不只调了年龄。
一、灵活工作量计划(Flexi-Load)。 这是我认为最实在的一项。原来的部分工时津贴2027年底到期,新计划把年龄门槛从60岁降到50岁。雇主把全职岗拆成兼职、分段、共享岗,政府补过渡成本。
注意这个逻辑:不是让员工自己去碰运气找半日班,是帮企业把岗位重新设计出来。
对50岁以上的人,这意味着不必在“全职硬扛”和“彻底退休”之间二选一。
二、就业援助金(EAP)上调。 符合条件却没被返聘的,雇主须给一次性援助金,金额上下限跟着2022年以来的工资水平重调。接住的是“岗位断档”那几个月。
三、劳动收入减免(EIR)加强。 过了法定退休年龄、过了重新雇佣年龄还在领工资的,税负往下走,到手收入往上走。
四、2028年起,“重新雇佣补贴”取代“年长员工就业补贴”。 思路没变:用钱把企业留在船上。
五、加强对低收入年长员工的援助。 就业入息补助和渐进式加薪补贴都加强。这背后有个不太好看的数字:50岁以上员工占新加坡居民劳动力约四成,却占本地低薪员工的六成。
六、新设“职业长青”办公室。 做职业指导、技能转轨、岗位设计支持。
六项里,五项跟钱有关,一项跟岗位设计有关。没有一项是“发个倡议书让大家多干几年”。
04
PART
它最聪明的一招:把两根指针分开
THE DESIGN
这是我读这件事时,觉得最值得记下来的一点。
很多国家延迟退休推不动,是因为把两件事绑在了一起:工作到几岁,和从几岁开始领钱。
一绑,延迟退休就等于“少领钱”,谁都不干。
新加坡把这两根指针拆开了:
法定退休年龄:64岁 → 2029年65岁(管雇佣关系)
CPF入息领取年龄:固定在65岁,与退休年龄脱钩
也就是说,退休年龄往后挪,领钱的年龄不跟着挪。你还可以选择推迟领取——每推迟一年,月入息最多增加7%;推到70岁,能多领35%。
李显龙在CPF七十周年活动上讲得很直白:当年把退休和领公积金的年龄往后推,遭遇过巨大的阻力,“但通过大量艰苦的政治工作,我们最终让大家接受了”。
他还总结过这套设计的精髓:一旦领取安排不再跟退休年龄捆绑,进一步推迟退休年龄就变得容易多了。
再往深一层:CPF是“自己存钱养自己”的确定缴费制,不是“下一代养上一代”的现收现付制。多干一年,就是实实在在多攒一年的钱。抵触自然小。
三十年,六次调整,方向从未掉头:
| 65岁 | 70岁 |
三十年挪了五岁。平均六年挪一岁。
这个节奏,比任何一次调整的内容都更值得看。
05
PART
为什么停不下来:三道算术题
THE MATH
延迟退休在哪个国家都不讨喜。能一路推下去,靠的不是强硬,是把账算给所有人看。
第一道:人活得越来越久。 新加坡出生时预期寿命已达83.5岁,十年前是82.6岁。55岁退休,要靠积蓄撑近三十年——这笔钱根本不够。
第二道:交钱的人变少。 65岁以上公民占比从2016年的13.7%,升到2026年的21.4%,正式进入超高龄社会。预计2035年,每4个公民中就有1位老人。
第三道:劳动力在流失。 官方测算,劳动力供给增速每下降1个百分点,每年GDP增速至少损失0.5个百分点。
三道题加在一起,答案只有一个。
退休年龄从来不是社会理想的宣言,而是一道人口与财政的算术题。
06
PART
对照我们自己:已经在路上了
CHINA
看别人的事,最终要落回自己。
2024年9月,全国人大常委会通过《关于实施渐进式延迟法定退休年龄的决定》,2025年1月1日起施行,用15年时间:
同时引入弹性退休:可提前或延迟,最多各3年。
节奏上,男职工和原55岁女职工是每4个月延1个月,原50岁女职工是每2个月延1个月——小步调整、弹性实施、分类推进、统筹兼顾。
跟新加坡比,方法论是同构的。差别在于:我们的基本养老保险主体仍是现收现付,“退休年龄”和“养老金领取年龄”还高度绑定。
中国2025年人均预期寿命79.25岁,60岁以上人口3.23亿、占23%,老年抚养比23.1%——大约每4个多劳动力养1位老人。
这三道算术题,我们一道也没少。
07
PART
我的看法:多干一年,差的不是那点工资
MY VIEW
写这篇的时候,我一直在想一个问题:延迟退休对我们这代人和我们父母这代人,到底意味着什么?
我的四点体会:
第一,真正被延长的不是工作年限,是“必须还能挣钱”的年限。
政策能调退休年龄,调不了身体的年龄。65岁还能不能站八小时、能不能扛夜班、能不能被市场需要——这不是文件能解决的。所以真正的准备,在四十岁那几年就开始了:身体、技能、还有一份不靠体力的收入。
第二,“有一份不用上班也发的钱”这件事,在延迟退休的时代里,价值变了。
过去我们觉得退休金是“老了以后的补充”。现在它更像一个时间上的缓冲带:如果你60岁不想干了,但政策允许你干到65,那中间这几年靠什么过?
社保要等到法定年龄才发。这中间的缝隙,得有别的东西填。
第三,政策给的是“可以继续干”,不是“必须继续干”。
这两者天差地别。能选,才是自由。所以提前准备的意义,不是让你不用工作,而是让你在工作与不工作之间,有得选。
第四,别把“延迟退休”当成一个遥远的新闻。
新加坡用三十年挪五岁,平均六年一岁。中国这轮15年,最快的群体要挪5岁。看起来慢,但慢的意思是——它一定会到你身上,只是还没到。
政策能给你留一道门,能不能从容走过去,看的是门开之前那二十年。
08
PART
三件现在就能做的事
ACTION
不贩卖焦虑,只说能落地的。
一、算清自己的“退休刻度”。 按现行办法,你哪一年到法定退休年龄?社保大概能领多少?这个数跟你想要的退休生活,差多少?这个差额,就是你要自己准备的部分。算不出来,一切规划都是空谈。
二、把“确定的那一层”先垫上。 家庭的养老钱建议分层:社保打底,然后是确定给付、写进合同、活得久就领得久的那一层,最后才是浮动收益的部分。顺序别倒。
三、别忽略“能不能干到那天”。 延迟退休的讨论,很少提失能。真到了60岁身体不允许,退休年龄是65还是70,意义都不大。长期护理、失能保障这一层,是延迟退休话题里最少被提及、却最该提前想的一块。
<p style=“margin:0;font-size:13px;line-height:1.85;color:#475569;”>免责声明:本文为人口政策与养老观念的科普解读,不构成投保建议或法律意见。新加坡政策内容以新加坡人力部(MOM)、中央公积金局(CPF)官方发布为准;中国延迟退休政策以全国人大常委会决定及国务院实施办法、各地人社部门口径为准。文中涉及的保险功能为一般性说明,具体保险责任、给付条件、费率以保险合同条款为准,预定利率不等于实际收益,分红、万能险利益为非保证。涉及具体产品的介绍与投保引导,须经所属机构合规审核后发布。</p>
我是周周,泰康 HWP 健康财富规划师,木兰星部负责人。如果你觉得今天这篇有收获,欢迎点赞、在看、转发三连,我们下篇见。
木兰星保典 · 周周
 微信扫一扫 · 添加人工客服
 QQ扫一扫 · 添加人工客服